

Phân Biệt Bảo Hiểm TNDS Xe Ô Tô & Bảo Hiểm Tự Nguyện Xe Ô Tô 2026
Nhiều tài xế khi xảy ra va chạm mới ngã ngửa vì chiếc xe của mình không được bồi thường một đồng nào, chỉ vì nhầm lẫn giữa bảo hiểm TNDS xe ô tô và bảo hiểm tự nguyện xe ô tô. Dù cùng là giấy tờ bảo vệ rủi ro, hai loại bảo hiểm này lại có đối tượng đền bù, chi phí và mức độ pháp lý hoàn toàn khác nhau.
Rabbit Care sẽ giúp bạn phân biệt nhanh 5 điểm khác biệt cốt lõi, từ đó chọn đúng combo bảo hiểm tối ưu chi phí và bảo vệ toàn diện nhất cho xế cưng!
1. Tại sao chủ xe thường nhầm lẫn giữa bảo hiểm tnds xe ô tô và bảo hiểm tự nguyện xe ô tô?
Sự nhầm lẫn này chủ yếu xuất phát từ việc chủ xe không phân biệt được mục đích bảo vệ của từng loại hợp đồng:
- Người mua chỉ mua loại bảo hiểm giá rẻ (bắt buộc) để "đối phó" với lực lượng Cảnh sát giao thông (CSGT), nhưng lại kỳ vọng nó bảo vệ cho cả tài sản của mình.
- Thuật ngữ chuyên ngành bảo hiểm dài dòng, khó hiểu khiến nhiều người đánh đồng khái niệm "bảo hiểm xe ô tô" nói chung thành một gói duy nhất.
Bảo hiểm trách nhiệm dân sự ô tô là gì? Tìm hiểu chi tiết
2. Bảo hiểm tự nguyện xe ô tô là gì?
Khác với bảo hiểm TNDS xe ô tô, Bảo hiểm tự nguyện xe ô tô là các gói sản phẩm không bắt buộc theo luật. Chủ xe có quyền lựa chọn mua hoặc không, tùy thuộc vào nhu cầu bảo vệ tài chính và khả năng kinh tế cá nhân.
2.1 Các loại bảo hiểm ô tô tự nguyện phổ biến
Loại bảo hiểm | Bảo vệ cho | Trường hợp áp dụng điển hình |
Bảo hiểm vật chất xe ô tô (bảo hiểm thân vỏ) | Chính chiếc xe của chủ hợp đồng | Va chạm, cháy nổ, thiên tai, mất cắp bộ phận |
Bảo hiểm tai nạn người ngồi trên xe | Lái xe + hành khách | Thương tật, tử vong do tai nạn khi đang trên xe |
Bảo hiểm hàng hóa vận chuyển trên xe | Hàng hóa chở theo xe | Đổ, rơi, chìm, va chạm khi vận chuyển (quan trọng với xe kinh doanh) |
Bảo hiểm TNDS mở rộng (tự nguyện) | Nâng hạn mức bồi thường bên thứ ba | Khi mức bồi thường TNDS bắt buộc (100–150 triệu) không đủ chi trả thiệt hại thực tế |
2.2 Ai nên cân nhắc mua bảo hiểm tự nguyện?
Gợi ý phân nhóm đối tượng để nội dung cá nhân hóa, dễ liên hệ:
- Chủ xe mới mua xe/xe giá trị cao nên ưu tiên bảo hiểm thân vỏ (rủi ro mất giá trị lớn nếu tai nạn).
- Người thường xuyên chở gia đình/hành khách nên có bảo hiểm tai nạn người ngồi trên xe.
- Chủ xe kinh doanh vận tải, xe tải chở hàng cần bảo hiểm hàng hóa vận chuyển + TNDS mở rộng.
- Người hay di chuyển đường dài, khu vực nhiều rủi ro (đèo dốc, thiên tai) → nên cân nhắc gói tổng hợp.
>>> Bảo hiểm ô tô bắt buộc TNSD bồi thường những gì cho người mua?
Mua bảo hiểm ô tô ở đâu uy tín và thủ tục bồi thường nhanh?
3. Bảng so sánh: Bảo hiểm TNDS xe ô tô vs Bảo hiểm tự nguyện xe ô tô
Tiêu chí so sánh | Bảo hiểm TNDS bắt buộc | Bảo hiểm ô tô tự nguyện |
1. Tính pháp lý | Bắt buộc theo quy định pháp luật (Nghị định 67/2023/NĐ-CP). | Tự nguyện (Chủ xe tùy chọn mua theo nhu cầu cá nhân). |
2. Đối tượng bảo vệ | Bên thứ ba (người & tài sản bị xe bạn va chạm) và hành khách trên xe. | Chính chiếc xe của bạn (thân vỏ/vật chất), tài xế & người ngồi trên xe. |
3. Phạm vi bồi thường | Thiệt hại về sức khỏe, tính mạng, tài sản của bên thứ ba do xe bạn gây ra. | Thiệt hại do tai nạn, đâm đụng, lật đổ, cháy nổ, thủy kích, mất cắp... của xe nhà. |
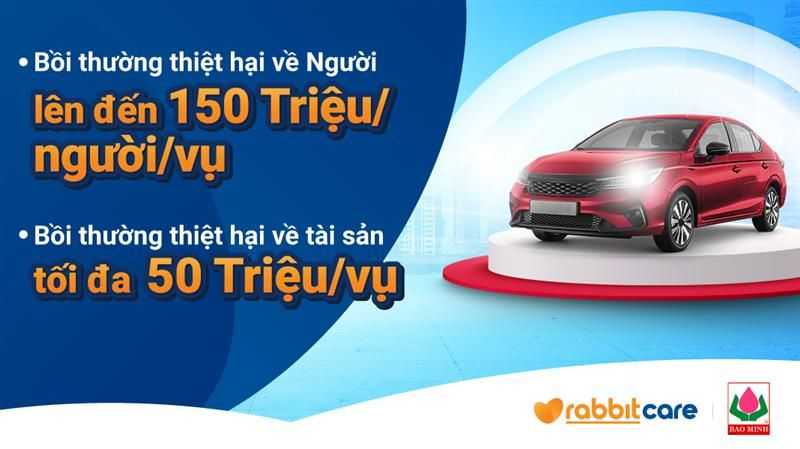
4. Hạn mức chi trả | Cố định theo luật:
• Về người: Max 150 triệu đồng/người/vụ.
• Về tài sản: Max 100 triệu đồng/vụ. | Theo hợp đồng:
Dựa trên giá trị thực tế của xe hoặc gói bồi thường mà chủ xe lựa chọn đăng ký. |
5. Mức phí quy định | Niêm yết cố định bởi Bộ Tài chính (phụ thuộc vào loại xe, số chỗ ngồi, mục đích kinh doanh). | Linh hoạt tùy công ty bảo hiểm (thường khoảng 1.1% – 1.8% giá trị xe/năm + tùy chọn bổ sung). |
6. Đơn vị cấp | Các công ty bảo hiểm phi nhân thọ được cấp phép kinh doanh bảo hiểm xe cơ giới. | Các công ty bảo hiểm phi nhân thọ (chủ xe được tự do chọn đơn vị uy tín). |
7. Hình thức phạt nếu thiếu | Bị CSGT xử phạt từ 400.000 – 600.000 VNĐ nếu không mang/không mua. | Không bị phạt bởi cơ quan chức năng (chủ xe tự chịu tổn thất nếu xảy ra rủi ro). |
Lời khuyên cho chủ xe: Bảo hiểm trách nhiệm dân sự ô tô chỉ bảo vệ cho "ví tiền của người khác" khi bạn gây lỗi. Muốn xế cưng của mình được chăm sóc và sửa chữa hoàn toàn miễn phí tại garage khi gặp sự cố, bạn bắt buộc phải kết hợp thêm Bảo hiểm tự nguyện xe ô tô (bảo hiểm thân vỏ).
4. Bảo hiểm xe ô tô gồm những loại nào?
Loại bảo hiểm tự nguyện | Bảo hiểm vật chất xe ô tô (Thân vỏ) | Bảo hiểm tai nạn người trên xe | Bảo hiểm TNDS tự nguyện | Bảo hiểm TNDS hàng hóa |
Đối tượng bảo vệ | Bản thân chiếc xe (thân vỏ, máy móc, trang thiết bị). | Lái xe, phụ xe và hành khách ngồi trên xe. | Bên thứ ba (người và tài sản bị thiệt hại). | Hàng hóa được vận chuyển trên thùng xe. |
Phạm vi bồi thường | Chi trả chi phí khắc phục khi xe bị va chạm, lật đổ, cháy nổ, thủy kích, thiên tai hoặc mất cắp. | Chi trả chi phí y tế, trợ cấp thương tật hoặc tử vong cho người ngồi trên xe khi gặp tai nạn. | Chi trả phần chi phí bồi thường vượt quá hạn mức 150 triệu của bảo hiểm TNDS bắt buộc. | Bồi thường tổn thất, hư hỏng của hàng hóa do tai nạn, va chạm hoặc sự cố trong quá trình vận chuyển. |
Đối tượng nên mua | Tất cả các dòng xe, đặc biệt là xe mới, xe vay trả góp, xe giá trị cao. | Các xe thường chở gia đình, xe chạy dịch vụ (Grab, Taxi, xe khách). | Xe có giá trị cao, xe chạy đường trường, xe dịch vụ có nguy cơ rủi ro lớn. | Các loại xe tải, xe container, xe đầu kéo chuyên chở hàng hóa kinh doanh. |
Chi phí ước tính | Khoảng 1.1% – 1.8% giá trị thực tế của xe/năm (tùy gói bổ sung). | Rất rẻ, chỉ từ 20.000 – 100.000 VNĐ/người/năm (tùy hạn mức bảo vệ). | Tùy chọn hạn mức bồi thường bổ sung (từ vài trăm nghìn VNĐ/năm). | Phụ thuộc vào giá trị hàng hóa và loại xe vận tải đăng ký. |
Lưu ý quan trọng: Để tối ưu chi phí, bạn nên ưu tiên chọn bảo hiểm vật chất xe ô tô và Bảo hiểm tai nạn người trên xe làm gói bảo vệ cơ bản đi kèm với Bảo hiểm TNDS bắt buộc.
Mua bảo hiểm ô tô TNDS bắt buộc online 3 phút tại Rabbit Care
5. Bí quyết chọn combo bảo hiểm tối ưu chi phí cho từng nhu cầu xe
5.1. Với xe mới mua, xe có giá trị cao (< 5 năm sử dụng)
Gói khuyên dùng: "Bảo hiểm 2 chiều" (Bảo hiểm tnds xe ô tô + Bảo hiểm thân vỏ toàn diện).
Lý do chọn: Chi phí linh kiện, sửa chữa xe mới rất đắt đỏ.
Điều khoản bắt buộc kèm theo:
- Bảo hiểm ngập nước/thủy kích (đặc biệt quan trọng khi đi mùa mưa).
- Bảo hiểm mất cắp bộ phận (gương, logo, gạt nước...).
- Lựa chọn cơ sở sửa chữa chính hãng (Garage chính hãng).
5.2. Với xe chạy dịch vụ (Grab, Be, Taxi)
- Gói khuyên dùng: Bảo hiểm trách nhiệm dân sự ô tô (đúng biểu phí xe kinh doanh) + Bảo hiểm tai nạn người ngồi trên xe.
- Lý do chọn: Xe di chuyển liên tục trên đường có nguy cơ va chạm cao, đồng thời liên quan trực tiếp đến an toàn của hành khách.
- Lưu ý sinh tử: Khi mua bảo hiểm TNDS xe ô tô bắt buộc, phải khai báo đúng là xe có kinh doanh vận tải. Nếu khai báo sai là xe cá nhân để giảm phí, công ty bảo hiểm sẽ từ chối bồi thường 100% khi xảy ra tai nạn.
5.3. Với xe cũ, giá trị còn lại thấp (> 10 năm sử dụng)
- Gói khuyên dùng: Bảo hiểm TNDS xe ô tô + TNDS tự nguyện (mở rộng hạn mức bồi thường).
- Lý do chọn: Với xe quá cũ, phí mua bảo hiểm vật chất (thân vỏ) thường rất cao so với giá trị còn lại của xe.
- Tối ưu ngân sách: Việc mua thêm TNDS tự nguyện chỉ tốn thêm vài trăm nghìn đồng nhưng giúp nâng hạn mức đền bù cho người khác lên hàng tỷ đồng, phòng trường hợp chẳng may va chạm với các dòng xe siêu sang.
Câu hỏi thường gặp
1. Bảo hiểm trách nhiệm dân sự ô tô có chi trả tiền sửa chữa cho xe của tôi khi tôi gây ra tai nạn không?
Không. Bảo hiểm TNDS xe ô tô chỉ chi trả cho bên thứ ba (nạn nhân) và hành khách trên xe. Nếu muốn chiếc xe của mình được hỗ trợ chi phí sửa chữa, bạn cần mua thêm Bảo hiểm vật chất xe ô tô (bảo hiểm tự nguyện xe ô tô).
2. Bảo hiểm ô tô 2 chiều thực chất là loại bảo hiểm nào?
"Bảo hiểm 2 chiều" là cách gọi dân dã của việc kết hợp đồng thời bảo hiểm TNDS xe ô tô (bảo vệ chiều gây hại cho bên thứ ba) và Bảo hiểm thân vỏ (bảo vệ chiều tổn thất cho chính xe mình).
3. Giấy chứng nhận bảo hiểm ô tô điện tử lưu trên điện thoại có hợp pháp khi Cảnh sát giao thông kiểm tra không?
Có. Theo Nghị định 67/2023/NĐ-CP, Giấy chứng nhận bảo hiểm bản điện tử (có mã QR tra cứu) có giá trị pháp lý hoàn toàn tương đương bản giấy vật lý khi trình diện công an hoặc đăng kiểm.
4. Xe ô tô tự ý độ chế có được tham gia bảo hiểm TNDS bắt buộc và tự nguyện không?
Nếu xe độ cải tạo lại khung, máy, hệ thống điện... mà không qua đăng kiểm cập nhật hồ sơ hợp pháp, công ty bảo hiểm có quyền từ chối bán hoặc từ chối bồi thường khi xảy ra sự cố.
5. Nên chọn mua bảo hiểm ô tô ở đâu uy tín và thủ tục bồi thường nhanh nhất?
Bạn nên ưu tiên chọn các đơn vị bảo hiểm hàng đầu như Bảo Minh có mạng lưới Garages liên kết chính hãng rộng, có ứng dụng khai báo tổn thất online và cam kết thời gian giải quyết bồi thường minh bạch.
Lời kết
Việc hiểu rõ và phân biệt chính xác giữa bảo hiểm TNDS xe ô tô và bảo hiểm tự nguyện xe ô tô không chỉ giúp bạn tuân thủ đúng quy định pháp luật, mà còn là bước chuẩn bị tài chính thông minh để bảo vệ xế cưng trước mọi rủi ro bất ngờ.
Nhấp vào nút mua bảo hiểm xe ô tô online tại Rabbit Care để nhận báo giá chi tiết và ưu đãi hấp dẫn nhất trong tháng!
